

El dinero y la vivienda siempre van de la mano. Comprar un terreno, construir una casa o montar una pequeña casa cápsula Requiere un plan financiero sólido. Sin una planificación adecuada, El estrés financiero puede volverse abrumador rápidamente. .
Financiar una casa cápsula en Australia no es tan sencillo como entrar a un banco. Regulaciones alrededor clases de construcción, permisos y tipos de préstamos puede ser complicado. Esta guía lo guía a través de sus opciones de financiamiento, lo que verifican los prestamistas, los costos involucrados y consejos para mejorar sus posibilidades de aprobación.
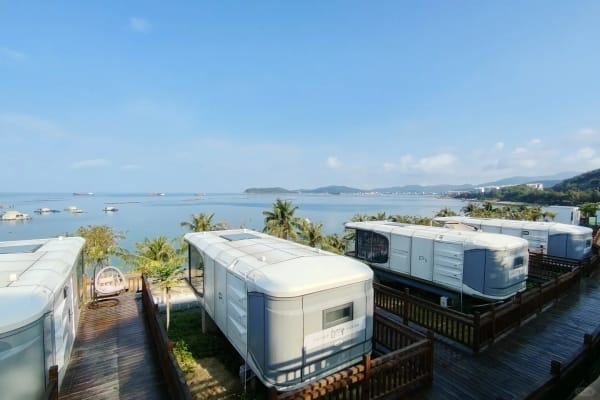
1. Elige tu camino en Australia
Sus opciones de financiación dependen de dónde y cómo se coloca la casa cápsula .
| Guión | Tipo de préstamo | Notas |
|---|---|---|
| Terreno propio con cimientos permanentes. | Préstamo de construcción → hipoteca estándar | Clase 1a, pagos progresivos, solo intereses durante la construcción |
| Parque turístico / alquiler de corta estancia | Préstamo comercial o de equipo | NCC Clase 1b; tratado como propiedad comercial |
| Unidad mueble en terreno arrendado | Préstamo personal o de caravana/RV | Tratado como un vehículo; comprobar las reglas estatales |
| Vivienda secundaria/piso de abuelas | Préstamo/línea de crédito sobre el valor líquido de la vivienda | Préstamo sobre el valor líquido de la vivienda existente; hasta el 100% del costo de construcción |
? Consejo: Elige el escenario que mejor se adapta a tu plan para elegir el tipo de préstamo correcto.
2. Qué verifican los prestamistas australianos
Los prestamistas revisan cuidadosamente cada construcción. Los controles clave incluyen:
-
Aprobaciones y clasificación: permisos del consejo o del estado; Clase de construcción NCC (Clase 1a para estándar, 1b para alquiler a corto plazo). Se recomiendan planos certificados por ingeniería.
-
Contrato de construcción y cronograma: Contrato de precio fijo con cronograma de disposición por etapas (losa, marco, bloqueo, acondicionamiento).
-
Licencia de construcción y seguro: Se requiere licencia de constructor, seguro de garantía y seguro de responsabilidad civil.
Cumplir con estos requisitos aumenta sus posibilidades de aprobación del préstamo .
3. Términos y costos en Australia
| Tipo de costo | Detalles |
|---|---|
| Tarifas de interés y retiro | Sólo intereses durante la construcción; pagar intereses únicamente sobre el monto retirado; Es posible que se apliquen valoraciones y honorarios legales. |
| Costos blandos | Permisos, servicios públicos, obras de sitio, preparación de cimientos, entrega/instalación. |
| LMI y sincronización | Prestamistas Seguro hipotecario si el préstamo es >80% del valor; sorteos organizados; valoración final al finalizar |
? Consejo: Presupuesto para ambos costos duros (constructor) y costos indirectos (permisos, preparación del sitio, servicios públicos) .
4. Mejore sus probabilidades de aprobación
-
Apunta a la Clase 1a : Coloque la cápsula en un terreno propio con cimientos permanentes.
-
Utilice un constructor con licencia con planes completos: Envíe contratos detallados de precio fijo, dibujos y certificados de seguro.
-
Comparar las políticas de los prestamistas: Los distintos bancos tratan las casas modulares de forma diferente; Considere los corredores financieros.
-
Mejore su posición financiera: Un mayor depósito o capital mejora las posibilidades de aprobación; mantener un historial crediticio limpio.

5. Documentos a preparar
Antes de presentar la solicitud, reúna:
-
Documentos de sitio y planificación: Plano del sitio, aprobaciones de planificación/construcción, dibujos de ingeniería, informes de cumplimiento energético (BASIX en Nueva Gales del Sur, otras calificaciones en otros lugares).
-
Contrato de construcción y documentos del constructor: Contrato de precio fijo, cronograma de trabajo, licencia de constructor, certificados de seguro.
-
Documentos financieros y personales: Identificación con fotografía, recibos de nómina, declaraciones de impuestos, extractos bancarios, deudas, activos. Valoración de la propiedad si corresponde.
-
Fotos del sitio e información del producto: Ayuda al tasador del prestamista a comprender el modelo cápsula.
? Teniendo estos listos acelera la aprobación y muestra a los prestamistas que su proyecto es legítimo.
6. Conclusión
Financiación de una casa cápsula en Australia es alcanzable con el enfoque correcto:
-
Elige el correcto ruta de préstamo (construcción, comercial, personal o patrimonial).
-
Obtener todo aprobaciones y documentación .
-
trabajar con un constructor con licencia y enviar planos y contratos detallados .
-
Compare prestamistas y comprenda los costos, incluidos los costos indirectos, el LMI y los intereses durante la construcción.
Al estar organizado y preparado, su El proceso de aprobación de préstamos se vuelve más fluido y rápido. .
? Listo para encontrar el La mejor opción de financiación para tu casa cápsula en Australia. ?
¡Comuníquese con nosotros hoy para obtener orientación personalizada y planifiquemos la casa modular de sus sueños dentro de su presupuesto!
7. Preguntas frecuentes
P1: ¿Puedo obtener un préstamo hipotecario normal para una casa cápsula?
R: Sólo si está encendido terreno propio con cimientos permanentes (Clase 1a) . Las unidades móviles o de corta estancia suelen necesitar préstamos comerciales o personales.
P2: ¿Qué aprobaciones requieren los bancos?
R: Permisos del consejo/estatal, clasificación NCC, planos certificados de ingeniería, seguro de construcción y licencias.
P3: ¿Puedo utilizar el valor líquido de mi vivienda para una casa cápsula?
R: Sí, para una vivienda secundaria como un piso para abuelas. Los prestamistas pueden cubrir hasta el 100% del costo de construcción utilizando su casa actual como garantía.


