

من الممكن امتلاك منزل كبسولة في أمريكا الشمالية، ولكنه يتطلب تخطيطًا دقيقًا. بدءًا من التصاريح المناسبة وحتى نوع القرض المناسب، ستقوم البنوك بالتحقق من كل التفاصيل قبل الموافقة عليها. هذا الدليل يرشدك خطوة بخطوة من خلال خيارات التمويل ومتطلباته ونصائحه لتسهيل العملية.
1. اختر مسار التمويل الخاص بك
ط) الأراضي المملوكة مع مؤسسة دائمة
إذا كان لديك أرض وقمت بتثبيت الكبسولة على الأرض، فقد يتم اعتبارها ملكية عقارية. سوف تحتاج:
-
التصاريح والتفتيش
-
اتصالات المرافق
-
مسح ملكية الأرض
فوائد: انخفاض أسعار الفائدة والأمن على المدى الطويل. يجب أن تمتثل المباني الجاهزة لقوانين البناء.
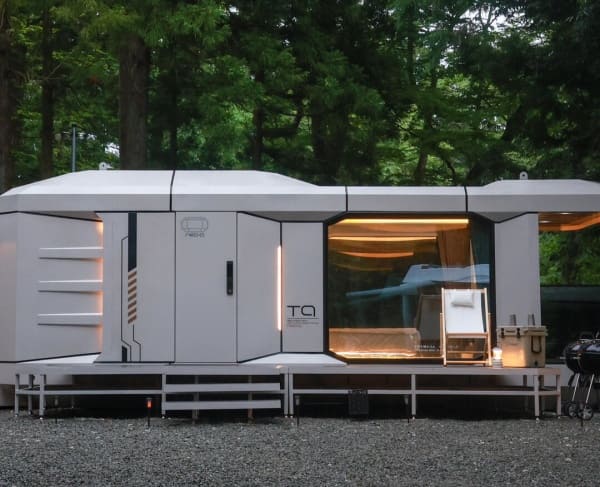
ب) قرض البناء إلى الدائم
يمكنك تمويل منزل كبسولة جديد كقرض بناء، ثم تحويله إلى رهن عقاري قياسي بمجرد الانتهاء منه وفحصه.
النقاط الرئيسية:
-
يجب أن تستوفي قوانين الإسكان
-
يتطلب مراجعة البنك للخطط والتقدم
-
هناك حاجة إلى وثائق وعمليات تفتيش إضافية
ج) ADU أو الإضافة إلى المنزل الحالي
ضع الكبسولة في الفناء الخلفي لمنزلك كوحدة سكنية ملحقة (ADU).
متطلبات:
-
تصريح محلي لـ ADU
-
الامتثال لقوانين تقسيم المناطق والحجم وحدود الإيجار
-
خيارات قرض المنزل أو إعادة التمويل أو حقوق ملكية المنزل
د) الوحدة المنقولة أو الأرض المؤجرة
يتم التعامل مع الكبسولات المتنقلة الموجودة على الأراضي المستأجرة على أنها ملكية شخصية. تشمل خيارات القروض:
-
قرض شاتيل
-
قرض عربة سكن متنقلة
-
قرض شخصي أو تجاري
ملحوظات: دفعة أولى منخفضة، وأسعار فائدة أعلى، وفترات أقصر.

v) الاستخدام التجاري للمنتجع أو الإيجار
يعتبر استخدام المنازل الكبسولة لأغراض السياحة أو الإيجار عملاً تجاريًا. قد يقدم المقرضون:
-
القروض التجارية الصغيرة
-
قروض المعدات
-
قروض SBA
متطلبات: خطة العمل وبيانات التدفق النقدي والعقود.
سادسا) برامج البناء أو الشركة المصنعة
تقدم بعض الشركات المصنعة خطط تمويل أو تقسيط قصيرة الأجل. بمجرد أن تصبح الكبسولة جاهزة، يمكنك تحويلها إلى رهن عقاري قياسي.
نصيحة: تحقق بعناية من الفوائد والرسوم وشروط القرض.
2. ما الذي يفحصه المقرضون
ط) الملكية أو الملكية الشخصية
تؤكد البنوك إذا كنت تمتلك أو تستأجر أرضًا. الأرض المملوكة ذات الأساس الدائم تجعل الموافقة أسهل وتؤهل للحصول على أسعار أفضل.
ب) تقسيم المناطق والتصاريح
تأكد من وجود جميع التصاريح. الامتثال للخطط الهندسية والقوانين المحلية يقلل من المخاطر المصرفية.
ج) السعر والتفتيش
تقوم البنوك بتقييم قيمة الكبسولة ومؤهلات المقاول والتغطية التأمينية. وهذا يحمي المُقرض ويضمن شروط القرض العملية.
4) معلومات المقترض
تتم مراجعة درجة الائتمان والدخل والمدخرات وخطة السداد. التوثيق المالي القوي يزيد من فرص الموافقة.
3. شروط القرض وتكاليفه
ط) مدة القرض
القروض قصيرة الأجل: من 6 إلى 24 شهرًا (مرحلة البناء). يمكن تحويله إلى رهن عقاري طويل الأجل بعد الانتهاء منه.
ب) سعر الفائدة
القروض قصيرة الأجل غالبا ما يكون لها معدلات أعلى. توفر القروض العقارية طويلة الأجل معدلات أقل بعد البناء.
ج) الدفعة الأولى
عادة 20-30% لإظهار الاستثمار وتقليل المخاطر.
د) النفقات الأخرى
مطلوب التأمين والتصاريح والتقديرات القانونية. إن تلبية هذه المتطلبات تضمن معالجة القروض بشكل أكثر سلاسة.

4. كيفية تحسين احتمالات الموافقة
-
الحفاظ على تاريخ ائتماني جيد: دفع الفواتير والقروض في الوقت المحدد.
-
قم بدفع دفعة أولى أكبر (30%+): يقلل من مخاطر البنوك.
-
تقديم إثبات الدخل والتوظيف: كشوف المرتبات، البيانات المصرفية، الإقرارات الضريبية.
-
إبقاء مستويات الديون منخفضة: عدد أقل من القروض وبطاقات الائتمان مواتية.
-
أحضر شريكًا في التوقيع إذا لزم الأمر: يساعد إذا كانت درجة الائتمان منخفضة.
5. المستندات التي يجب عليك تحضيرها
-
تعريف: جواز السفر، رخصة القيادة، بطاقة الضمان الاجتماعي
-
إثبات الدخل: البيانات المصرفية، وكشوف المرتبات، والإقرارات الضريبية
-
التحقق من العمالة: عقد العمل أو خطاب صاحب العمل
-
إثبات الإقامة: فواتير الخدمات، وإيصالات الإيجار
-
القروض القائمة: بيانات بطاقة الائتمان والقرض
خاتمة
يمكن إدارة تمويل منزل كبسولة في الولايات المتحدة أو كندا من خلال التخطيط السليم. يؤدي اختيار القرض المناسب وإعداد التصاريح وتقديم المستندات المالية الكاملة إلى زيادة فرص الموافقة. سواء كان ذلك للاستخدام الشخصي أو وحدات ADU أو الإيجارات، فإن فهم خياراتك يضمن سلاسة العملية.
التعليمات
س1: هل يمكنني تمويل منزل كبسولة متحرك؟
ج1: نعم، ولكن يتم التعامل مع القروض على أنها ممتلكات شخصية (قروض متاع أو قروض سكن متنقلة) بشروط أقصر وأسعار فائدة أعلى.
س2: هل القروض من البناء إلى الدائم متاحة للكبسولات؟
ج2: نعم، هذه القروض تمول البناء أولاً، ثم تتحول إلى قروض عقارية عادية بعد التفتيش.
س3: ما هي المستندات التي أحتاجها للموافقة؟
ج3: الهوية وإثبات الدخل والتوظيف والإقامة وبيانات القرض القائم.
س4: هل يمكنني وضع كبسولة كوحدة ADU؟
ج4: نعم، مع التصاريح المحلية، والامتثال لتقسيم المناطق، وتوصيلات المرافق المناسبة.
س5: كيف يمكنني زيادة فرص الموافقة على القرض الخاص بي؟
ج5: حافظ على ائتمان جيد، وقم بسداد دفعة مقدمة كبيرة، وتقديم المستندات الكاملة، وخفض الديون.


